
张瑜:明年通胀的四条主线——10月通胀数据点评
2026-11-11 · zzyumstone.com
1 、整体物价水平基本持平 。 CPI 同比从 0.9% 降至 0.7% ,预期 0.8% ;核心 CPI 同比从 1% 回落至 0.8% ; PPI 同比从 5% 升至 5.7% ,预期 5.4% ,维持 2022 年下半年以来的新高。估算的月度 GDP 平减指数大体持平于 2.1% 。 2 、 PPI 环比上涨 0.7% ,主要受国际油价上涨、季节性因素
1 、整体物价水平基本持平 。 CPI 同比从 0.9% 降至 0.7% ,预期 0.8% ;核心 CPI 同比从 1% 回落至 0.8% ; PPI 同比从 5% 升至 5.7% ,预期 5.4% ,维持 2022 年下半年以来的新高。估算的月度 GDP 平减指数大体持平于 2.1% 。
2 、 PPI 环比上涨 0.7% ,主要受国际油价上涨、季节性因素带动国内煤炭和燃气价格上涨带动 。预计原油及化工相关行业对 PPI 环比的拉动约 0.52 百分点,煤炭、燃气相关行业合计拉动 PPI 环比约 0.1 个百分点。
3 、 CPI 环比持平 。结构来看, 价格偏强领域 : 1 )油价带动汽油价格继续上涨。 2 )成本传导,消费电子价格续涨。 相对偏弱领域 : 1 )黄金饰品价格下跌 5.9% 。 2 )天气和供给压力影响,食品价格明显弱于季节性。 3 )汽车、家用器具、酒类价格表现均疲软。此外,国庆假期带动出行相关服务价格季节性上涨 。
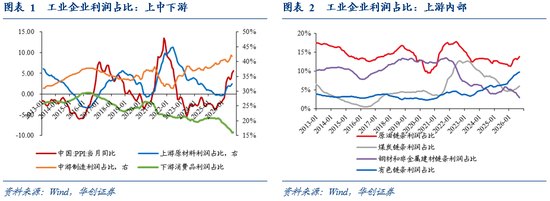
今年通胀主要受四条主线影响 : 一是 地缘冲突导致油价上涨,影响 PPI 原油化工和 CPI 能源。 二是 AI 产业需求和美国铜关税预期带动铜价上涨,影响 PPI 有色相关行业。 三是 AI 产业链本身的涨价效应,是中游制造涨价的核心支撑, CPI 中体现为消费电子价格上行。 四是 国内供需格局分化。外需强于内需, PPI 和 CPI 裂口持续扩大(《 PPI 和 CPI 分化的两大因素》)。中游制造供需格局明显好于上游和下游,中游制造 PPI 持续上行,国内上游原材料价格低迷(煤炭有阶段性供给扰动)、下游消费制造价格上行乏力。供需和价格分化也体现为原油和有色、中游制造利润占比上行,国内原材料和下游消费利润占比下行。 展望明年通胀走势,重点是观察上述线索的边际变化 :
一是油价,明年供需趋于过剩,但地缘仍是上行风险 。 据 TankerTrackers 估计 ,目前波斯湾地区原油出口量或已恢复至冲突前水平的 90% 以上,油价依 然高企的核心来自潜在冲突的地缘风险溢价,也包含运费和低库存风险。 IEA 和 EIA 预计明年供需从缺口走向过剩是基准情景(明年 1 季度就将转为过剩),但供给“复苏”脆弱。市场对美伊冲突仍存担忧(是否能较快结束不取决于掌控国会的民主党,而是特朗普本人),油价下行之路可能并不顺畅。但鉴于今年基数高,明年油价对通胀的影响大概率从拉动转向拖累,只是幅度存在差异。
二是铜价,下行风险或大于上行风险 。 一方面 ,海外机构预计明年全球五大云厂商的资本开支和数据中心净新增容量将继续增长,但增速均较今年回落。假设铜需求强度不变,铜需求增量的增速也将边际下降。 ICSG 预测精炼铜市场的过剩预计由 2026 年的 10.4 万吨扩大至 2027 年的 36.8 万吨,按 2027 年约 2930 万吨的消费规模估算,过剩约 1.3% 。 另一方面 ,美国铜关税预期波动的下行风险。去年 2 月以来,铜关税预期导致大量铜库存流向美国。以三大交易所可交割库存衡量,去年 1 月份美国铜库存占比约 20.1% ,目前约 88.3% 。假设铜关税的套利需求消退,以 2025 年 1 月份为基准,最多可能有约 74 万吨铜流向非美市场,约占 2026 年铜消费量预期的 2.6% 。
三是, AI 产业链涨价可能趋弱 。随着价格基数大幅走高和 AI 资本支出增速放缓, AI 产业链的涨价可能趋弱(无法判断绝对价格是否由涨涨跌,但同比涨幅大概率回落)。近期数据也初现端倪,作为典型投入品的内存价格, 10 月份 DDR5 现货均价同比大幅回落,最近一周环比下跌 2.2% ,是今年 4 月份以来的最差表现。本月计算机电子 PPI 环比上涨 0.1% ,今年以来涨幅最低。
四是,国内供需格局变化 。受外需边际拖累影响,明年整体的需求和供给增速差可能回落。分环节来看,上游的需求增速或有所改善(基建边际带动),但供需双弱格局较难明显扭转,国内上游原材料价格或难有起色,潜在上行风险是“反内卷”力度强化。中游明年预计仍可能维持供弱需强,但供给增速回升也导致其供需格局边际弱化,中游 PPI 同比可能见顶回落,环比也可能转跌(取决于 AI 链条和铜价变化幅度)。下游可能大体维持供需双弱、供给更弱的态势,虽然名义上供需格局优化,但需求并未明显改善,或难带动价格好转。
综合上述四条线索定性来看,明年 PPI 和 CPI 同比中枢大概率均回落。 PPI 层面,大方向的判断是今年推动 PPI 环比涨价的分项,明年大概率均会边际弱化甚至“逆转”, 包括原油和有色以及中游装备制造业, 10 月份大概率是本轮 PPI 同比的高点。预计 CPI 和核心 CPI 同比中枢或将小幅回落。
鉴于通胀中枢下行,明年名义经济增速和企业利润增速可能会有所回落 。对企业利润而言,考虑通胀节奏,今年四季度和明年一季度或仍有韧性,明年二季度或趋于下行,这一变化也与金融指标的指引大体吻合。(参见《 非银机构存款持续回落 —— 2026 年 9 月金融数据观察思考》)。
风险提示: 中东 地缘冲突、AI产业趋势、国内财政力度的不确定性。
回顾今年以来的通胀走势, PPI 同比中枢明显回升, CPI 同比大体上温和震荡,二季度受油价影响是年内高点。总结来看,今年通胀主要受四条主线的影响 :
一是 地缘冲突导致的油价上涨,影响 PPI 原油化工和 CPI 能源价格。
二是 AI 产业需求和美国铜关税预期带动的铜价上涨,影响 PPI 中的有色相关行业。
三是 AI 产业链本身的涨价效应,是中游制造业 PPI 涨价的核心支撑,在 CPI 中体现为消费电子价格上行。
四是 国内供需格局分化。外需强于内需, PPI 和 CPI 裂口持续扩大(参见《 PPI 和 CPI 分化的两大因素》)。中游制造供需双强,上游供需双弱、需求更弱,下游供需双弱、供给更弱。在 PPI 中体现为中游制造价格持续上行,国内上游原材料价格低迷(煤炭涨价源于安全检查的阶段性供给扰动)、下游消费品制造业价格上行乏力。供需和价格分化也体现为工业企业利润层面,原油和有色、中游制造利润占比上行,国内原材料和下游消费利润占比下行;在 CPI 中体现为汽车和家电等耐用品、酒类、房租等价格疲软。
展望明年通胀走势,重点是观察上述线索的边际变化 ,我们对此进行简要分析。
(一) 油价:明年供需趋于过剩,但地缘仍是上行风险
目前,波斯湾地区的原油出口量已明显恢复 。据 TankerTrackers 估计,包括来自伊朗、伊拉克、科威特、卡塔尔、沙特阿拉伯、阿联酋和阿曼的石油出口在 10 月份已恢复至今年 1 月和 2 月冲突前水平的 90% 以上。据 IEA 估计, 9 月份海湾原油出口恢复至冲突前水平的 75% 以上。
油价依然高企的核心来自潜在冲突的地缘风险溢价,也包含运费和低库存风险 。 明年供需从缺口走向过剩是基本面的基准情景,但地缘仍是上行风险。市场对美伊冲突能否较快结束依然存在担忧,油价的下行之路可能并不顺畅 。
基于原油供应逐步恢复、 2027 年大幅反弹的假设, IEA 和 EIA 在最新 10 月月报中,均预测明年 1 季度原油供需将走向过剩,全年过剩幅度较大。但都强调供给的“复苏”存在脆弱性。
民主党掌控国会,但无法对“权”形成有效制约,也不能在“钱”上形成即刻约束,特朗普仍掌握军事指挥、外交谈判的行政裁量。美伊冲突能否解决,更核心的或是取决于特朗普如何看待将之变为政治遗产的路径——是通过“阶段性伟大胜利”顺势降温解决能源成本和缓解通胀压力,对冲中期选举失利进而为 2028 年大选铺路的现实主义路径,还是通过持续施压甚至进一步军事行动以期望达成终极协议的强硬派路径。
从通胀影响的角度考虑,虽然油价下行之路或并不顺畅,但鉴于今年的高基数,明年油价对通胀的影响大概率都将从拉动转向拖累,只是幅度存在差异 。
(二) 铜价:下行风险或大于上行风险
宏观层面来看,关注 AI 带动的铜需求增量和美国铜库存“高企”的问题 。
一是, AI 资本开支和数据中心建设带来的铜需求增量的增速边际下降 。海外机构预计明年全球五大云厂商的资本开支和数据中心净新增容量将继续增长,但增速均较今年回落。假设铜需求强度不变,铜需求增量的增速也将边际下降。 ICSG 在 2026 年 10 月预计,全球 2026 年和 2027 年的精炼铜产量分别增长 0.4% 和 3.4% ,精炼铜消费分别增长 1.5% 和 2.5% 。精炼铜市场的过剩预计由 2026 年的 10.4 万吨扩大至 2027 年的 36.8 万吨。按 2027 年约 2930 万吨的消费规模估算,过剩约 1.3% 。
二是,美国铜关税预期波动可能带来的下行风险 。 2025 年 2 月份美国铜关税预期之后,大量铜库存流向美国。以三大交易所( LME+comex+SHFE 最易跟踪、透明度高,目前可交割库存合计约 108 万吨,占 ICSG 统计的全球铜库存的比例约 54% ,具有代表性)的库存衡量, 2025 年 1 月份美国铜库存占比约 20.1% ,目前约 88.3% 。假设铜关税带来的套利需求消退,以 2025 年 1 月份为基准,最多可能有约 74 万吨铜流向非美市场,约占 2026 年铜消费量预期的 2.6% 。
(三) AI : AI 产业链的涨价可能趋弱
随着价格基数大幅走高和 AI 资本支出增速放缓, AI 产业链的涨价可能趋弱(无法判断绝对价格是否由涨涨跌,但同比涨幅肯定是回落的),比如作为典型投入品的内存价格 。
近期数据也出现端倪 。 10 月份 DDR5 现货均价( DDR5(16Gb(2Gx8),4800/5600Mbps) )同比大幅回落,最近一周环比下跌 2.2% ,是今年 4 月份以来的最差表现。本月计算机电子 PPI 环比仅上涨 0.1% ,是今年以来涨幅最低的月份。
明年整体的需求和供给增速差可能回落 。 宏观层面,用社零、出口、固投增速加权(权重为 2023 年投入产出表工业部门的最终使用份额,消费 34% 、出口 42% 、固投 25% )来刻画需求增速;用工业增加值增速或工业投资(采矿 + 制造业投资)增速来刻画供给增速。两个维度上,明年需求和供给增速差可能都将回落。
分环节来看,对于上游行业,今年供需双弱、需求更弱;明年预计需求增速有所改善(基建边际带动),但供需双弱格局较难明显扭转 。预计国内上游原材料价格难有起色。潜在的上行风险是,“反内卷”力度强化,但无法将之作为基准假设。
对于中游,今年供弱需强,但今年供给增速的下行斜率也在放缓;明年预计仍可能保持供弱需强,但供给端的投资增速可能回升 。对于价格而言,中游 PPI 同比可能见顶回落,若 AI 链条和铜价下行,环比上也可能转跌。
对于下游,今年是供需双弱,但供给更弱,带动供需增速差改善,明年可能大体维持今年的情况 。 对于价格而言,下游消费品供需格局的快速优化,主要来自投资增速大幅下降,需求端并未明显改善,可能难以带动价格好转。
综合上述四条线索定性来看 , 明年 PPI 和 CPI 同比中枢大概率均回落 。 PPI 层面,大方向的判断是今年推动 PPI 环比涨价的分项,明年大概率均会边际弱化甚至“逆转”,包括原油和有色以及中游装备制造业, 10 月份大概率是本轮 PPI 同比的高点 。 CPI 层面,虽然食品价格可能边际改善(猪肉),但能源从拉动转向拖累、消费电子涨价或消退以及居民收入和消费尚未看到明显改善的背景下,不考虑金价变化,预计 CPI 和核心 CPI 同比中枢或将小幅回落。在金融数据层面, M1 同比和单位活期与定期存款增长规模差也指引 PPI 同比方向的下行(参见《非银机构存款持续回落—— 2026 年 9 月金融数据观察思考》)。
鉴于通胀中枢的变化,明年名义经济增速和企业利润增速可能会有所回落。对企业利润而言,考虑通胀节奏,今年四季度和明年一季度或仍有韧性,明年二季度或趋于下行,这一变化也与金融指标的指引大体吻合 。(参见《非银机构存款持续回落—— 2026 年 9 月金融数据观察思考》)。
(一) CPI : 环比由涨转平,同比温和回落
受食品以及核心通胀拖累, CPI 同比从 0.9% 降至 0.7% 。 其中,食品价格同比从 -1.7% 降至 -2.9% ,能源价格同比从 7.3% 升至 9.9% , 核心 CPI 同比从 1% 回落至 0.8% 。
核心 CPI 中,核心商品价格同比从 1.6% 回落至 1.2% 。 耐用品中,“数据存储设备、平板电脑、计算机和移动电话机价格分别上涨 45.4% 、 29.3% 、 23.0% 和 16.7% ,四项合计影响 CPI 同比上涨约 0.26 个百分点;黄金饰品价格上涨 4.5% ,涨幅比上月回落 18.0 个百分点,影响 CPI 同比上涨约 0.02 个百分点”,小汽车、家用器具价格跌幅小幅扩大;非耐用品中,烟、酒、药品价格跌幅与上月大体持平,衣着价格涨幅与上月大体持平。 租赁房房租同比持平于 -0.6% 。预计 不含房租的核心服务价格同比从 1.4% 降至 1.3% ,“医疗服务价格上涨 3.6% ,涨幅比上月回落 0.4 个百分点;出行服务价格上涨 1.5% ,涨幅比上月回落 0.6 个百分点”,通信服务、邮递服务、教育服务价格基本平稳。
CPI 环比涨幅从 0.2% 转为持平, 较过去五年季节性水平低 0.1 个百分点。 从大类来看 ,菜、肉、蛋、果等价格温和上涨,食品价格小幅弱于季节性;油价上涨,能源价格涨幅扩大,是 CPI 环比的主要拉动力量; 消费电子持续涨价,教育服务价格季节性上涨,但暑期出行需求回落带动出行服务价格下跌,金饰品价格下跌,核心 CPI 持平,基本符合季节性。具体来看:
1 )食品价格从 上涨 0.4% 转为下跌 1% , 较过去五年季节性水平低 1 个百分点 ,拖累 CPI 环比约 0.17 个百分点 。 “ 气候条件适宜,鸡蛋、鲜菜和鲜果价格分别下降 6.3% 、 5.8% 和 0.6% ,合计拖累 CPI 环比约 0.13 个百分点;市场供应充足,水产品和猪肉价格分别下降 1.3% 和 1.0% ,合计影响 CPI 环比下降约 0.04 个百分点”。
2 )能源层面, 受国际油价上涨带动, 国内汽油价格上涨 4.2% ,涨幅比上月回落 0.7 个百分点,拉动 CPI 环比约 0.14 个百分点 。
3 )核心 CPI 上涨 0.2% ,较过去五年季节性水平低 0.1 个百分点:
Ø 房租 下跌 0.1% , 当月符合季节性水平, 今年 累计环比 -0.4% ,弱于过去三年同期均值的 0.1% 。过去十年,累计环比最低的是 2020 年的 -0.6% 和 2022 年的 -0.5% 。
Ø 核心商品 中,耐用品方面, 消费电子产品价格继续上涨,金饰品、汽车、家用器具价格延续下跌 。 “ 黄金饰品价格下降 5.9% ,降幅比上月扩大 3.8 个百分点,影响 CPI 环比下降约 0.03 个百分点”;消费电子涨价带动通信工具上涨 1.7% ;小汽车价格下跌 0.2% ,家用器具价格下跌 1.1% ,在居民收入和耐用消费品消费偏弱背景下,价格整体趋于疲软 。 非耐用品方面 , 酒类价格下跌 0.1% , 明显弱于季节性水平; 衣着价格 持平,小幅弱于季节性;中药 价格持平 ,西药价格小幅下跌 。
Ø 核心服务 中, 国庆假期出行人数增加,出行相关服务价格上涨;医疗服务价格 小幅上涨 。“宾馆住宿、飞机票和旅行社收费分别上涨 6.5% 、 3.3% 和 2.4% ,合计影响 CPI 环比上涨约 0.04 个百分点” ;医疗服务价格上涨 0.1% ,教育、通信和邮递服务价格基本平稳 。
(二) PPI : 环比涨幅收窄,同比 涨幅继续扩大
受 国际油价 上涨、季节性因素带动国内煤炭和燃气价格上涨、中游装备制造业价格继续上涨的影响, PPI 环比上涨 0.7% ,涨幅较上月回落 0.5 个百分点 , PPI 同比从 5% 升至 5.7% ,是 2022 年下半年以来的最高值 。
环比来看, PPI 的行业价格主要有四条线索:
一是, 原油的输入性因素继续带动国内相关行业价格上涨,预计原油及化工相关行业对 PPI 环比的拉动约 0.52 百分点 ,有色相关行业大体无边际影响。 油气开采、精炼石油产品制造、有机化学原料制造、化纤制造价格分别上涨 6% 、 6.8% 、 6.8% 、 2.4% ;有色金属矿采选业价格上涨 0.3% ,有色金属冶炼和压延加工业价格下跌 0.1% 。
二是,季节性因素带动国内煤炭、燃气相关行业价格上涨,预计合计拉动 PPI 环比约 0.1 个百分点。 受迎峰度冬关键准备期电煤及燃气需求释放影响, 煤炭开采、煤炭加工、燃气生产和供应业价格分别上涨 2.7% 、 3.2% 和 1.5% 。
三是, 产业转型升级和新动能加快发展,中游装备制造业价格持续 上涨 ,预计拉动 PPI 环比约 0.03 个百分点,主要体现在计算机电子和电气机械行业 。电气机械和器材制造业、计算机通信和其他电子设备制造业价格 均上涨 0.1% 。此外,汽车制造业价格在连续下降 3 个月后转为持平(需观察持续性)。
四是, 黑色和非金属建材行业价格小幅上涨,主要是非金属矿物制品,预计拉动 PPI 环比约 0.02 个百分点; 消费品制造相关行业价格总体保持稳定 。
(三) 10 月份 PPI 涨价扩散情况
截至 10 月份, PPI 行业的环比涨价范围持平 , 30 个有可比数据的行业中,价格上涨的行业个数持平于 17 个 ,处于 2020 年以来的 77% 分位。
截至 9 月份 ,所有的 40 个行业中,价格上涨的行业个数从 17 个升至 22 个,处于 2020 年有完整数据以来的 76% 分位。同比来看, 39 个可比行业中,价格上涨的行业个数从 21 个降至 20 个,处于 2020 年以来的 62% 分位。( 10 月的行业 PPI 数据尚未全部更新)
(本文作者介绍:中国人民大学国际货币研究所研究员)
新浪财经意见领袖专栏文章均为作者个人观点,不代表新浪财经的立场和观点。
欢迎关注官方微信“意见领袖”,阅读更多精彩文章。点击微信界面右上角的+号,选择“添加朋友”,输入意见领袖的微信号“kopleader”即可,也可以扫描下方二维码添加关注。意见领袖将为您提供财经专业领域的专业分析。
新浪财经意见反馈留言板 电话:400-052-0066 欢迎批评指正