
新浪财经“新浪金融研究院”栏目
2026-10-24 · zzyumstone.com
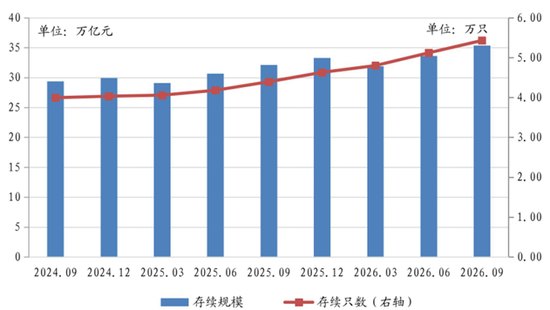
近日,银行业理财登记托管中心发布《 中国银行 业理财市场季度报告(2026年三季度)》(以下简称“《报告》”),对2026年三季度银行业理财市场情况进行统计分析。 数据显示,截至三季度末,银行理财市场存续规模35.37万亿元,同比增长10.08%,封闭式理财产品占比升至23.64%,固定收益类产品依然占据绝对主导地位。从投资配置来看,三季度理财资金主要流向债
近日,银行业理财登记托管中心发布《 中国银行 业理财市场季度报告(2026年三季度)》(以下简称“《报告》”),对2026年三季度银行业理财市场情况进行统计分析。
数据显示,截至三季度末,银行理财市场存续规模35.37万亿元,同比增长10.08%,封闭式理财产品占比升至23.64%,固定收益类产品依然占据绝对主导地位。从投资配置来看,三季度理财资金主要流向债券与存款类资产,资产配置趋于多元化,公募基金配置占比升至7.9%。
与此同时,理财投资者队伍持续壮大,全市场持有理财产品的投资者数量达1.55亿个,同比增长11.51%。在收益端,三季度理财产品累计为投资者创造收益1417亿元。据统计,今年前三季度理财产品已累计创收4469亿元,但单季创收已连续两个季度呈现环比走低态势。
据《报告》,2026年三季度,全国共有90家银行机构和32家理财公司累计新发理财产品1.03万只,累计募集资金119.09万亿元。
截至三季度末,全市场共存续产品5.43万只,存续规模35.37万亿元,较今年6月末增加1.71万亿元,较年初增长逾2万亿元,同比增加10.08%。其中,理财公司理财产品存续规模32.92万亿元,占全市场的比例达到93.07%。
对于三季度理财规模持续扩容的动因,国盛固收杨业伟团队认为与债市走强、权益调整、比价优势有关。
苏商银行特约研究员薛洪言分析,最直接的推力是存款比价优势,存款利率持续下调后,居民到期定存转投理财的“搬家”现象仍在延续;同时,权益市场波动使资金回流稳健的固收类产品,理财公司渠道下沉覆盖县域长尾客户,也拓宽了客户边界。
此外,跨行代销渠道持续拓宽、投资者队伍持续壮大也为规模增长提供了重要支撑。《报告》显示,截至三季度末,持有理财产品的投资者数量达1.55亿,同比增长11.51%;2026年9月,全市场有710家机构跨行代销了理财公司发行的理财产品,较去年同期增加127家。
理财产品类型结构方面,截至三季度末,开放式理财产品存续规模为27.01万亿元,占全部理财产品存续规模的76.36%,较去年同期减少4.22个百分点;封闭式理财产品存续规模为8.36万亿元,占比升至23.64%,较2025年末的20.13%抬升逾3个百分点。
普益标准分析指出,在收益率下行环境中,封闭式产品能够锁定较长期限收益,且其平均业绩比较基准明显高于开放式产品,机构发行意愿相对更强。
中信证券 研报同样提到,在产品收益中枢下移、赎回扰动增多的背景下,理财机构或逐步加大封闭式产品布局,通过延长负债期限、降低短期赎回压力,增强组合运作的稳定性。
从性质属性划分,固定收益类产品依然占据绝对主导地位。截至2026年三季度末,固定收益类产品存续规模为34.17万亿元,占全部理财产品存续规模的比例达96.61%,较去年同期减少0.53个百分点;混合类产品存续规模为1.07万亿元,占比3.03%,较去年同期增加0.45个百分点;权益类产品和商品及金融衍生品类产品的存续规模相对较小,分别为0.11万亿元和0.03万亿元。
理财资产配置情况显示,截至2026年三季度末,理财产品投资资产合计37.50万亿元,同比增长9.23%。理财产品资产配置以固收类为主,投向债券、现金及银行存款、同业存单余额分别为15.37万亿元、10.58万亿元、3.48万亿元,分别占总投资资产的41.0%、28.2%、9.3%。
从理财资金投向最新变动来看,三季度理财资金配置债券、现金及银行存款的比例变动不大。相较于二季度末,理财用存单替代收益下行的存款类资产,存单占比环比提升0.7%;同时继续出清非标,非标占比环比降低0.5%;受益于负债端稳定性增强,压缩回购类流动性资产,拆放同业和买入返售占比环比降低0.8%。
值得关注的是,理财产品对公募基金的配置力度增强。公募基金占比环比提升0.9%,从2024年底至今,这一占比已从2.9%升至7.9%。
10月9日,中国证监会就《公开募集证券投资基金运作管理办法(征求意见稿)》及配套规则公开征求意见,拟下调股票基金、混合基金及基金中基金(FOF)等产品成立门槛,并提高非FOF基金投资其他基金的比例上限,为权益类基金发展和产品创新打开空间。
国信证券 研报分析指出,理财资金已是公募基金的重要机构持有人,公募工具与产品形态的放宽会经由“理财→公募产品→底层基础工具”的链条传导。公募基金新规给银行理财的不是产品规则,而是能力接口,即以公募工具化、小型化、长期化的产品形态,置换理财在多资产领域最薄弱的权益与另类资产自建能力,这将进一步推动公募和理财产品创新。
在服务实体经济方面,理财资金持续加大实体投放。截至三季度末,理财产品通过投资债券、非标准化债权、权益类资产等,支持实体经济资金规模约21万亿元。
为助力我国碳达峰、碳中和目标实现,2026年三季度,理财市场累计发行ESG主题理财产品101只,合计募集资金超320亿元,三季度末ESG主题理财产品存续规模超3000亿元。此外,2026年三季度末存续专精特新、乡村振兴、大湾区、绿色低碳等主题理财产品超210只,存续规模近1000亿元。
《报告》数据显示,2026年三季度,理财产品累计为投资者创造收益1417亿元。从收益结构来看,理财公司贡献收益1252亿元,占总收益的88%,是创收主力。
新浪金融研究院统计发现,今年前三季度理财产品累计为投资者创造收益4469亿元。分季度来看,一季度实现收益1619亿元,二季度为1433亿元,单季收益已连续两个季度环比回落。
华源证券固收及银行分析师廖志明团队测算,三季度理财产品平均收益率走低,各月理财公司固收类理财当月平均年化收益率分别为0.56%、2.64%和1.44%。
中信证券首席经济学家明明认为,低利率环境下银行理财凭借相对收益优势及稳健固收属性,对居民低风险偏好资金仍具备较强吸引力,叠加近期理财机构降费让利、代销渠道持续拓展等因素,理财行业中长期扩张仍具有一定动力。
展望四季度,明明预计,理财规模有望延续稳健增长,资产配置或继续呈现稳健底色下的结构性调整,2026年末理财规模或达到36万亿元左右。
廖志明团队指出,存款利率较低可能使得个人存款小幅外溢到理财及保险,利于理财规模进一步增长,10月或突破36万亿,2026年理财规模有望增长3万亿以上。同时,理财规模稳步增长或对信用债构成强支撑,超长债四季度仍有较大的空间。团队预判,年内30Y国债收益率或将走向2.0%以下,2027年或走向1.8%。建议继续重点关注20Y及以上国债和地方债之大机会,资金或填平价值洼地。
400-052-0066 欢迎批评指正